Domain verweilzeit.de kaufen?
Wir ziehen mit dem Projekt
verweilzeit.de um.
Sind Sie am Kauf der Domain
verweilzeit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verweilzeit.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Barheine, Barbara: Natur und Technik - Chemie - Gesamtband - Schülerbuch - Rheinland-PfalzNatur und Technik - Chemie - Gesamtband - Schülerbuch - Rheinland-Pfalz , Klare Struktur Zu jeder Unterrichtseinheit gibt es mindestens eine Basis- und eine Materialseite: Basisseiten vermitteln fachliche Inhalte leicht verständlich und übersichtlich. Mit aussagekräftigen Abbildungen, überschaubaren Texten, Merksätzen, einer Lernwörterbox und differenzierten Aufgaben verstehen und verinnerlichen die Schüler/-innen den Stoff. Materialseiten bieten Schülerversuche und materialgebundene Aufgaben. Damit lassen sich Kompetenzen schüler- und handlungsorientiert erwerben und anwenden. Verschiedene Lernniveaus und die Neigungen Einzelner werden durch die Vielfalt dieser Materialien berücksichtigt. Hinzu kommen gezielt eingebundene Sonderseiten: Methodenseiten leiten Schritt für Schritt an. Die Erweitern und Vertiefen-Seiten sind optimal zur Differenzierung. Zusammenfassungsseiten bieten das Wichtigste zur Wiederholung. Teste dich!-Seiten liefern Aufgaben zur selbstständigen Kompetenzüberprüfung. , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Auflage: 1. Auflage, Nachdruck, Erscheinungsjahr: 201601, Produktform: Leinen, Titel der Reihe: Natur und Technik - Chemie Neubearbeitung - Baden-Württemberg##, Autoren: Barheine, Barbara~Becker, Kurt~Gaus, Markus~Gutmann, Anita~Kuck, Carsten~Lauer, Christian~Löffelhardt, Martin~Wlotzka, Petra~Zolobczuk, Alexander, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Nachdruck, Seitenzahl/Blattzahl: 292, Abbildungen: zahlreiche Abbildungen, Keyword: Chemie;Gesamtschule;Integrierte Gesamtschule;Realschule;Sekundarschule;Sekundarschule (alle kombinierten Haupt- und Realschularten);Schulbücher;Lehrwerke, Fachschema: Chemie / Schulbuch~Rheinland-Pfalz, Bildungsmedien Fächer: Chemie, Region: Rheinland-Pfalz, Bildungszweck: für die Sekundarstufe I~Für die Mittelschule~Für die Realschule plus~Für die Integrierte Gesamtschule~For vocational education and training~Für die Gesamtschule, Altersempfehlung / Lesealter: 23, Genaues Alter: GES, Warengruppe: HC/Schulbücher, Fachkategorie: Schule und Lernen: Chemie, Thema: Verstehen, Schulform: GES RES SEK, Bundesländer: RP, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 269, Breite: 197, Höhe: 19, Gewicht: 757, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: +1, Schulform: Gesamtschule, Realschule, Sekundarschule (alle kombinierten Haupt- und Realschularten), Bundesländer: Rheinland-Pfalz, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,35,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Von der Prozess-Analyse zum Prozess-Controlling, Taschenbuch von , Springer Fachmedien Wiesbaden GmbH, 978-3-658-13170-8Von Der Prozess-analyse Zum Prozess-controlling, Taschenbuch Von, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-13170-8, Seitenanzahl: 18844,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chemie-Schutzoverall Typ 5/6 "Tyvek® Industrie" - S - WeißChemie-Schutzoverall Typ 5/6 „Tyvek® 500 Industry“ – DuPont® weiß Der Chemie-Schutzoverall Typ 5/6 „Tyvek® 500 Industry“ von DuPont® ist ein zuverlässiger Begleiter für Arbeiten in gefährlichen Umgebungen. Der Overall ist aus dem bewährten Tyvek®-Material gefertigt, welches umfassenden Schutz gegen Chemikalienspritzer und Partikel bietet. Zudem ist er antistatisch ausgerüstet. Der Anzug ist dabei geräumig geschnitten, um ein hohes Maß an Bewegungsfreiheit und genügend Platz für Unterbekleidung zu bieten. Verschlossen wird er dabei über einen durchgehenden Frontreißverschluss, welcher mit einer schützenden Abdeckleiste versehen ist. Diese endet in einem klassischen Umlegekragen. Dank elastischen Bündchen an der Taille und den Ärmeln sitzt die Kombination auch bei viel Bewegung sicher. Besonderheiten Leichtes und atmungsaktives Tyvek® 500-Gewebe Antistatisch, bietet Schutz vor Partikeln und Flüssigkeitsspritzern Durchgehender Frontreißverschluss mit Abdeckleiste Klassischer Umlegekragen Elastische Bündchen an Taille und Ärmeln Spezifikationen Obermaterial: Tyvek® 500 Normen: PSA Cat. III EN ISO 13982 EN 13034 EN 1073-2 EN 1149 Verpackungseinheiten: 25 Stück pro Karton9,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
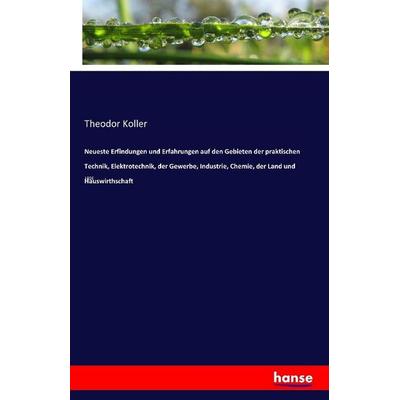
Neueste Erfindungen und Erfahrungen auf den Gebieten der praktischen Technik, Elektrotechnik, der Gewerbe, Industrie, Chemie, der Land undNeueste Erfindungen Und Erfahrungen Auf Den Gebieten Der Praktischen Technik, Elektrotechnik, Der Gewerbe, Industrie, Chemie, Der Land Und Hauswirthschaft, Taschenbuch Von Theodor Koller, Hansebooks, 978-3-7411-1712-1, Seitenanzahl: 59636,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Neueste Erfindungen und Erfahrungen auf den Gebieten der praktischen Technik, Elektrotechnik, der Gewerbe, Industrie, Chemie, der Land undNeueste Erfindungen Und Erfahrungen Auf Den Gebieten Der Praktischen Technik, Elektrotechnik, Der Gewerbe, Industrie, Chemie, Der Land Und Hauswirthschaft, Taschenbuch Von Theodor Koller, Hansebooks, 978-3-7428-1053-3, Seitenanzahl: 64439,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ultramedic Erste-Hilfe-Koffer ultraBOX CHEMIE, DIN 13157, Zusatz für Chemie-IndustrieDIN 13157 Füllung für Betriebe mit bis zu 50 Beschäftigten Mit umfangreicher Zusatzausstattung speziell für Chemie-Branche Bis zu 5 Jahre Haltbarkeit aller sterilen DIN Verbandstoffe Ideal auch für Schulen, Kindergärten & sonstige Einrichtungen Maße: (BxHxT) 43 x 30 x 14,5 cm Schlagfestes, form- und temperaturbeständiges Gehäuse Transparente Abdeckplatten schützen die Füllung Variable Inneneinteilung, Tragegriff & leichtgängige Drehverschlüsse Mit Wandhalterung Merkmale: Füllung: DIN 13157 Einsatzbereich: Baustelle, Betrieb, Chemie, Werkstatt Warnhinweise: Signalwort: Gefahr H222: Extrem entzündbares Aerosol. H229: Behälter steht unter Druck: kann bei Erwärmung bersten. H315: Verursacht Hautreizungen. H317: Kann allergische Hautreaktionen verursachen. H319: Verursacht schwere Augenreizung. Hinweis: Kühlspray sicher verwenden. Vor Gebrauch stets Kennzeichnung und Produktinformation lesen.123,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Barheine, Barbara: Natur und Technik - Chemie - Gesamtband - Schülerbuch - Rheinland-PfalzNatur und Technik - Chemie - Gesamtband - Schülerbuch - Rheinland-Pfalz , Klare Struktur Zu jeder Unterrichtseinheit gibt es mindestens eine Basis- und eine Materialseite: Basisseiten vermitteln fachliche Inhalte leicht verständlich und übersichtlich. Mit aussagekräftigen Abbildungen, überschaubaren Texten, Merksätzen, einer Lernwörterbox und differenzierten Aufgaben verstehen und verinnerlichen die Schüler/-innen den Stoff. Materialseiten bieten Schülerversuche und materialgebundene Aufgaben. Damit lassen sich Kompetenzen schüler- und handlungsorientiert erwerben und anwenden. Verschiedene Lernniveaus und die Neigungen Einzelner werden durch die Vielfalt dieser Materialien berücksichtigt. Hinzu kommen gezielt eingebundene Sonderseiten: Methodenseiten leiten Schritt für Schritt an. Die Erweitern und Vertiefen-Seiten sind optimal zur Differenzierung. Zusammenfassungsseiten bieten das Wichtigste zur Wiederholung. Teste dich!-Seiten liefern Aufgaben zur selbstständigen Kompetenzüberprüfung. , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Auflage: 1. Auflage, Nachdruck, Erscheinungsjahr: 201601, Produktform: Leinen, Titel der Reihe: Natur und Technik - Chemie Neubearbeitung - Baden-Württemberg##, Autoren: Barheine, Barbara~Becker, Kurt~Gaus, Markus~Gutmann, Anita~Kuck, Carsten~Lauer, Christian~Löffelhardt, Martin~Wlotzka, Petra~Zolobczuk, Alexander, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Nachdruck, Seitenzahl/Blattzahl: 292, Abbildungen: zahlreiche Abbildungen, Keyword: Chemie;Gesamtschule;Integrierte Gesamtschule;Realschule;Sekundarschule;Sekundarschule (alle kombinierten Haupt- und Realschularten);Schulbücher;Lehrwerke, Fachschema: Chemie / Schulbuch~Rheinland-Pfalz, Bildungsmedien Fächer: Chemie, Region: Rheinland-Pfalz, Bildungszweck: für die Sekundarstufe I~Für die Mittelschule~Für die Realschule plus~Für die Integrierte Gesamtschule~For vocational education and training~Für die Gesamtschule, Altersempfehlung / Lesealter: 23, Genaues Alter: GES, Warengruppe: HC/Schulbücher, Fachkategorie: Schule und Lernen: Chemie, Thema: Verstehen, Schulform: GES RES SEK, Bundesländer: RP, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 269, Breite: 197, Höhe: 19, Gewicht: 757, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: +1, Schulform: Gesamtschule, Realschule, Sekundarschule (alle kombinierten Haupt- und Realschularten), Bundesländer: Rheinland-Pfalz, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,35,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Von der Prozess-Analyse zum Prozess-Controlling, Taschenbuch von , Springer Fachmedien Wiesbaden GmbH, 978-3-658-13170-8Von Der Prozess-analyse Zum Prozess-controlling, Taschenbuch Von, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-13170-8, Seitenanzahl: 18844,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Chemie-Schutzoverall Typ 5/6 "Tyvek® Industrie" - S - WeißChemie-Schutzoverall Typ 5/6 „Tyvek® 500 Industry“ – DuPont® weiß Der Chemie-Schutzoverall Typ 5/6 „Tyvek® 500 Industry“ von DuPont® ist ein zuverlässiger Begleiter für Arbeiten in gefährlichen Umgebungen. Der Overall ist aus dem bewährten Tyvek®-Material gefertigt, welches umfassenden Schutz gegen Chemikalienspritzer und Partikel bietet. Zudem ist er antistatisch ausgerüstet. Der Anzug ist dabei geräumig geschnitten, um ein hohes Maß an Bewegungsfreiheit und genügend Platz für Unterbekleidung zu bieten. Verschlossen wird er dabei über einen durchgehenden Frontreißverschluss, welcher mit einer schützenden Abdeckleiste versehen ist. Diese endet in einem klassischen Umlegekragen. Dank elastischen Bündchen an der Taille und den Ärmeln sitzt die Kombination auch bei viel Bewegung sicher. Besonderheiten Leichtes und atmungsaktives Tyvek® 500-Gewebe Antistatisch, bietet Schutz vor Partikeln und Flüssigkeitsspritzern Durchgehender Frontreißverschluss mit Abdeckleiste Klassischer Umlegekragen Elastische Bündchen an Taille und Ärmeln Spezifikationen Obermaterial: Tyvek® 500 Normen: PSA Cat. III EN ISO 13982 EN 13034 EN 1073-2 EN 1149 Verpackungseinheiten: 25 Stück pro Karton9,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Neueste Erfindungen und Erfahrungen auf den Gebieten der praktischen Technik, Elektrotechnik, der Gewerbe, Industrie, Chemie, der Land undNeueste Erfindungen Und Erfahrungen Auf Den Gebieten Der Praktischen Technik, Elektrotechnik, Der Gewerbe, Industrie, Chemie, Der Land Und Hauswirthschaft, Taschenbuch Von Theodor Koller, Hansebooks, 978-3-7411-1712-1, Seitenanzahl: 59636,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chemie-Schutzoverall Typ 5/6 "Tyvek® Industrie" - L - WeißChemie-Schutzoverall Typ 5/6 „Tyvek® 500 Industry“ – DuPont® weiß Der Chemie-Schutzoverall Typ 5/6 „Tyvek® 500 Industry“ von DuPont® ist ein zuverlässiger Begleiter für Arbeiten in gefährlichen Umgebungen. Der Overall ist aus dem bewährten Tyvek®-Material gefertigt, welches umfassenden Schutz gegen Chemikalienspritzer und Partikel bietet. Zudem ist er antistatisch ausgerüstet. Der Anzug ist dabei geräumig geschnitten, um ein hohes Maß an Bewegungsfreiheit und genügend Platz für Unterbekleidung zu bieten. Verschlossen wird er dabei über einen durchgehenden Frontreißverschluss, welcher mit einer schützenden Abdeckleiste versehen ist. Diese endet in einem klassischen Umlegekragen. Dank elastischen Bündchen an der Taille und den Ärmeln sitzt die Kombination auch bei viel Bewegung sicher. Besonderheiten Leichtes und atmungsaktives Tyvek® 500-Gewebe Antistatisch, bietet Schutz vor Partikeln und Flüssigkeitsspritzern Durchgehender Frontreißverschluss mit Abdeckleiste Klassischer Umlegekragen Elastische Bündchen an Taille und Ärmeln Spezifikationen Obermaterial: Tyvek® 500 Normen: PSA Cat. III EN ISO 13982 EN 13034 EN 1073-2 EN 1149 Verpackungseinheiten: 25 Stück pro Karton9,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Chemie-Schutzoverall Typ 5/6 "Tyvek® Industrie" - M - WeißChemie-Schutzoverall Typ 5/6 „Tyvek® 500 Industry“ – DuPont® weiß Der Chemie-Schutzoverall Typ 5/6 „Tyvek® 500 Industry“ von DuPont® ist ein zuverlässiger Begleiter für Arbeiten in gefährlichen Umgebungen. Der Overall ist aus dem bewährten Tyvek®-Material gefertigt, welches umfassenden Schutz gegen Chemikalienspritzer und Partikel bietet. Zudem ist er antistatisch ausgerüstet. Der Anzug ist dabei geräumig geschnitten, um ein hohes Maß an Bewegungsfreiheit und genügend Platz für Unterbekleidung zu bieten. Verschlossen wird er dabei über einen durchgehenden Frontreißverschluss, welcher mit einer schützenden Abdeckleiste versehen ist. Diese endet in einem klassischen Umlegekragen. Dank elastischen Bündchen an der Taille und den Ärmeln sitzt die Kombination auch bei viel Bewegung sicher. Besonderheiten Leichtes und atmungsaktives Tyvek® 500-Gewebe Antistatisch, bietet Schutz vor Partikeln und Flüssigkeitsspritzern Durchgehender Frontreißverschluss mit Abdeckleiste Klassischer Umlegekragen Elastische Bündchen an Taille und Ärmeln Spezifikationen Obermaterial: Tyvek® 500 Normen: PSA Cat. III EN ISO 13982 EN 13034 EN 1073-2 EN 1149 Verpackungseinheiten: 25 Stück pro Karton9,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.