Domain verweilzeit.de kaufen?
Wir ziehen mit dem Projekt
verweilzeit.de um.
Sind Sie am Kauf der Domain
verweilzeit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verweilzeit.de kaufen?
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
Wer zahlt die Vorsteuer?
Die Vorsteuer wird grundsätzlich vom Unternehmen gezahlt, das die Waren oder Dienstleistungen erwirbt. Diese Steuer wird vom Verkäufer in Rechnung gestellt und vom Käufer beglichen. Das Unternehmen kann die gezahlte Vorsteuer jedoch in seiner Umsatzsteuervoranmeldung geltend machen und sich so einen Teil der gezahlten Steuern vom Finanzamt zurückholen. Letztendlich trägt also der Endverbraucher indirekt die Vorsteuer, da sie in den Preisen der Produkte oder Dienstleistungen enthalten ist. **
Ähnliche Suchbegriffe für Vorsteuer
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Bestimmung des Nutzungswertes unter Verwendung von Vorsteuer-Größen gemäß IAS 36, Taschenbuch von Oliver Wätjen, GRIN, 978-3-656-50767-3Bestimmung Des Nutzungswertes Unter Verwendung Von Vorsteuer-größen Gemäß Ias 36, Taschenbuch Von Oliver Wätjen, Grin, 978-3-656-50767-3, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Barheine, Barbara: Natur und Technik - Chemie - Gesamtband - Schülerbuch - Rheinland-PfalzNatur und Technik - Chemie - Gesamtband - Schülerbuch - Rheinland-Pfalz , Klare Struktur Zu jeder Unterrichtseinheit gibt es mindestens eine Basis- und eine Materialseite: Basisseiten vermitteln fachliche Inhalte leicht verständlich und übersichtlich. Mit aussagekräftigen Abbildungen, überschaubaren Texten, Merksätzen, einer Lernwörterbox und differenzierten Aufgaben verstehen und verinnerlichen die Schüler/-innen den Stoff. Materialseiten bieten Schülerversuche und materialgebundene Aufgaben. Damit lassen sich Kompetenzen schüler- und handlungsorientiert erwerben und anwenden. Verschiedene Lernniveaus und die Neigungen Einzelner werden durch die Vielfalt dieser Materialien berücksichtigt. Hinzu kommen gezielt eingebundene Sonderseiten: Methodenseiten leiten Schritt für Schritt an. Die Erweitern und Vertiefen-Seiten sind optimal zur Differenzierung. Zusammenfassungsseiten bieten das Wichtigste zur Wiederholung. Teste dich!-Seiten liefern Aufgaben zur selbstständigen Kompetenzüberprüfung. , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Auflage: 1. Auflage, Nachdruck, Erscheinungsjahr: 201601, Produktform: Leinen, Titel der Reihe: Natur und Technik - Chemie Neubearbeitung - Baden-Württemberg##, Autoren: Barheine, Barbara~Becker, Kurt~Gaus, Markus~Gutmann, Anita~Kuck, Carsten~Lauer, Christian~Löffelhardt, Martin~Wlotzka, Petra~Zolobczuk, Alexander, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Nachdruck, Seitenzahl/Blattzahl: 292, Abbildungen: zahlreiche Abbildungen, Keyword: Chemie;Gesamtschule;Integrierte Gesamtschule;Realschule;Sekundarschule;Sekundarschule (alle kombinierten Haupt- und Realschularten);Schulbücher;Lehrwerke, Fachschema: Chemie / Schulbuch~Rheinland-Pfalz, Bildungsmedien Fächer: Chemie, Region: Rheinland-Pfalz, Bildungszweck: für die Sekundarstufe I~Für die Mittelschule~Für die Realschule plus~Für die Integrierte Gesamtschule~For vocational education and training~Für die Gesamtschule, Altersempfehlung / Lesealter: 23, Genaues Alter: GES, Warengruppe: HC/Schulbücher, Fachkategorie: Schule und Lernen: Chemie, Thema: Verstehen, Schulform: GES RES SEK, Bundesländer: RP, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 269, Breite: 197, Höhe: 19, Gewicht: 757, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: +1, Schulform: Gesamtschule, Realschule, Sekundarschule (alle kombinierten Haupt- und Realschularten), Bundesländer: Rheinland-Pfalz, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,35,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neueste Erfindungen und Erfahrungen auf den Gebieten der praktischen Technik, Elektrotechnik, der Gewerbe, Industrie, Chemie, der Land undNeueste Erfindungen Und Erfahrungen Auf Den Gebieten Der Praktischen Technik, Elektrotechnik, Der Gewerbe, Industrie, Chemie, Der Land Und Hauswirthschaft, Taschenbuch Von Theodor Koller, Hansebooks, 978-3-7428-1053-3, Seitenanzahl: 64439,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ultramedic Erste-Hilfe-Koffer ultraBOX CHEMIE, DIN 13157, Zusatz für Chemie-IndustrieDIN 13157 Füllung für Betriebe mit bis zu 50 Beschäftigten Mit umfangreicher Zusatzausstattung speziell für Chemie-Branche Bis zu 5 Jahre Haltbarkeit aller sterilen DIN Verbandstoffe Ideal auch für Schulen, Kindergärten & sonstige Einrichtungen Maße: (BxHxT) 43 x 30 x 14,5 cm Schlagfestes, form- und temperaturbeständiges Gehäuse Transparente Abdeckplatten schützen die Füllung Variable Inneneinteilung, Tragegriff & leichtgängige Drehverschlüsse Mit Wandhalterung Merkmale: Füllung: DIN 13157 Einsatzbereich: Baustelle, Betrieb, Chemie, Werkstatt Warnhinweise: Signalwort: Gefahr H222: Extrem entzündbares Aerosol. H229: Behälter steht unter Druck: kann bei Erwärmung bersten. H315: Verursacht Hautreizungen. H317: Kann allergische Hautreaktionen verursachen. H319: Verursacht schwere Augenreizung. Hinweis: Kühlspray sicher verwenden. Vor Gebrauch stets Kennzeichnung und Produktinformation lesen.123,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann überweist Finanzamt Vorsteuer?
Das Finanzamt überweist die Vorsteuer in der Regel nachdem die Umsatzsteuervoranmeldung eingereicht wurde. Die Vorsteuer wird dann mit der Umsatzsteuer verrechnet, die das Unternehmen an das Finanzamt zahlen muss. Es kann einige Wochen dauern, bis die Überweisung erfolgt, da das Finanzamt die Angaben in der Umsatzsteuervoranmeldung prüfen muss. Es ist wichtig, dass alle Angaben korrekt und vollständig sind, damit die Vorsteuer zeitnah überwiesen werden kann. Falls es Unstimmigkeiten gibt, kann es zu Verzögerungen bei der Überweisung kommen. **
-
Was bedeutet Vorsteuer abziehen?
Was bedeutet Vorsteuer abziehen? Vorsteuer bezieht sich auf die Umsatzsteuer, die ein Unternehmen für Einkäufe von Waren und Dienstleistungen zahlt. Durch den Abzug der Vorsteuer können Unternehmen die bereits gezahlte Umsatzsteuer von der insgesamt geschuldeten Umsatzsteuer abziehen. Dies hilft Unternehmen, ihre Steuerlast zu reduzieren und die tatsächlichen Kosten für ihre Geschäftstätigkeiten zu senken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuer nur auf den tatsächlichen Mehrwert zu zahlen. **
-
Was ist das Vorsteuer?
Was ist das Vorsteuer? Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Ausgaben zahlt. Diese Steuer kann das Unternehmen bei der Umsatzsteuervoranmeldung vom Finanzamt zurückerstattet bekommen. Die Vorsteuer wird also von der Umsatzsteuerschuld abgezogen und mindert somit die Steuerlast des Unternehmens. Es handelt sich also um eine Art Vorauszahlung auf die Umsatzsteuer, die das Unternehmen letztendlich an das Finanzamt abführt. Die Vorsteuer ist somit ein wichtiger Bestandteil der Umsatzsteuerabrechnung für Unternehmen. **
-
Wer bekommt die Vorsteuer?
Die Vorsteuer wird grundsätzlich von Unternehmen gezahlt, die steuerpflichtige Umsätze tätigen. Diese Unternehmen können die Vorsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abziehen, die sie auf ihre eigenen Umsätze zahlen müssen. Auf diese Weise wird vermieden, dass Unternehmen die Umsatzsteuer auf ihren eigenen Umsätzen doppelt zahlen müssen. Letztendlich trägt der Endverbraucher die Umsatzsteuer, da sie in den Preisen der Produkte und Dienstleistungen enthalten ist. **
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Die Ablösung des geltenden Umsatzsteuersystems mit Vorsteuer-Abzugsmöglichkeit durch ein Reverse-Charge-Modell, Taschenbuch von Dennis Schwalbach,Die Ablösung Des Geltenden Umsatzsteuersystems Mit Vorsteuer-abzugsmöglichkeit Durch Ein Reverse-charge-modell, Taschenbuch Von Dennis Schwalbach, Grin, 978-3-638-66475-2, Seitenanzahl: 3615,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bestimmung des Nutzungswertes unter Verwendung von Vorsteuer-Größen gemäß IAS 36, Taschenbuch von Oliver Wätjen, GRIN, 978-3-656-50767-3Bestimmung Des Nutzungswertes Unter Verwendung Von Vorsteuer-größen Gemäß Ias 36, Taschenbuch Von Oliver Wätjen, Grin, 978-3-656-50767-3, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Barheine, Barbara: Natur und Technik - Chemie - Gesamtband - Schülerbuch - Rheinland-PfalzNatur und Technik - Chemie - Gesamtband - Schülerbuch - Rheinland-Pfalz , Klare Struktur Zu jeder Unterrichtseinheit gibt es mindestens eine Basis- und eine Materialseite: Basisseiten vermitteln fachliche Inhalte leicht verständlich und übersichtlich. Mit aussagekräftigen Abbildungen, überschaubaren Texten, Merksätzen, einer Lernwörterbox und differenzierten Aufgaben verstehen und verinnerlichen die Schüler/-innen den Stoff. Materialseiten bieten Schülerversuche und materialgebundene Aufgaben. Damit lassen sich Kompetenzen schüler- und handlungsorientiert erwerben und anwenden. Verschiedene Lernniveaus und die Neigungen Einzelner werden durch die Vielfalt dieser Materialien berücksichtigt. Hinzu kommen gezielt eingebundene Sonderseiten: Methodenseiten leiten Schritt für Schritt an. Die Erweitern und Vertiefen-Seiten sind optimal zur Differenzierung. Zusammenfassungsseiten bieten das Wichtigste zur Wiederholung. Teste dich!-Seiten liefern Aufgaben zur selbstständigen Kompetenzüberprüfung. , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Auflage: 1. Auflage, Nachdruck, Erscheinungsjahr: 201601, Produktform: Leinen, Titel der Reihe: Natur und Technik - Chemie Neubearbeitung - Baden-Württemberg##, Autoren: Barheine, Barbara~Becker, Kurt~Gaus, Markus~Gutmann, Anita~Kuck, Carsten~Lauer, Christian~Löffelhardt, Martin~Wlotzka, Petra~Zolobczuk, Alexander, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Nachdruck, Seitenzahl/Blattzahl: 292, Abbildungen: zahlreiche Abbildungen, Keyword: Chemie;Gesamtschule;Integrierte Gesamtschule;Realschule;Sekundarschule;Sekundarschule (alle kombinierten Haupt- und Realschularten);Schulbücher;Lehrwerke, Fachschema: Chemie / Schulbuch~Rheinland-Pfalz, Bildungsmedien Fächer: Chemie, Region: Rheinland-Pfalz, Bildungszweck: für die Sekundarstufe I~Für die Mittelschule~Für die Realschule plus~Für die Integrierte Gesamtschule~For vocational education and training~Für die Gesamtschule, Altersempfehlung / Lesealter: 23, Genaues Alter: GES, Warengruppe: HC/Schulbücher, Fachkategorie: Schule und Lernen: Chemie, Thema: Verstehen, Schulform: GES RES SEK, Bundesländer: RP, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 269, Breite: 197, Höhe: 19, Gewicht: 757, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: +1, Schulform: Gesamtschule, Realschule, Sekundarschule (alle kombinierten Haupt- und Realschularten), Bundesländer: Rheinland-Pfalz, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,35,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Wer zahlt die Vorsteuer?
Die Vorsteuer wird grundsätzlich vom Unternehmen gezahlt, das die Waren oder Dienstleistungen erwirbt. Diese Steuer wird vom Verkäufer in Rechnung gestellt und vom Käufer beglichen. Das Unternehmen kann die gezahlte Vorsteuer jedoch in seiner Umsatzsteuervoranmeldung geltend machen und sich so einen Teil der gezahlten Steuern vom Finanzamt zurückholen. Letztendlich trägt also der Endverbraucher indirekt die Vorsteuer, da sie in den Preisen der Produkte oder Dienstleistungen enthalten ist. **
-
Wann überweist Finanzamt Vorsteuer?
Das Finanzamt überweist die Vorsteuer in der Regel nachdem die Umsatzsteuervoranmeldung eingereicht wurde. Die Vorsteuer wird dann mit der Umsatzsteuer verrechnet, die das Unternehmen an das Finanzamt zahlen muss. Es kann einige Wochen dauern, bis die Überweisung erfolgt, da das Finanzamt die Angaben in der Umsatzsteuervoranmeldung prüfen muss. Es ist wichtig, dass alle Angaben korrekt und vollständig sind, damit die Vorsteuer zeitnah überwiesen werden kann. Falls es Unstimmigkeiten gibt, kann es zu Verzögerungen bei der Überweisung kommen. **
-
Was bedeutet Vorsteuer abziehen?
Was bedeutet Vorsteuer abziehen? Vorsteuer bezieht sich auf die Umsatzsteuer, die ein Unternehmen für Einkäufe von Waren und Dienstleistungen zahlt. Durch den Abzug der Vorsteuer können Unternehmen die bereits gezahlte Umsatzsteuer von der insgesamt geschuldeten Umsatzsteuer abziehen. Dies hilft Unternehmen, ihre Steuerlast zu reduzieren und die tatsächlichen Kosten für ihre Geschäftstätigkeiten zu senken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuer nur auf den tatsächlichen Mehrwert zu zahlen. **
Ähnliche Suchbegriffe für Vorsteuer
-
Neueste Erfindungen und Erfahrungen auf den Gebieten der praktischen Technik, Elektrotechnik, der Gewerbe, Industrie, Chemie, der Land undNeueste Erfindungen Und Erfahrungen Auf Den Gebieten Der Praktischen Technik, Elektrotechnik, Der Gewerbe, Industrie, Chemie, Der Land Und Hauswirthschaft, Taschenbuch Von Theodor Koller, Hansebooks, 978-3-7428-1053-3, Seitenanzahl: 64439,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ultramedic Erste-Hilfe-Koffer ultraBOX CHEMIE, DIN 13157, Zusatz für Chemie-IndustrieDIN 13157 Füllung für Betriebe mit bis zu 50 Beschäftigten Mit umfangreicher Zusatzausstattung speziell für Chemie-Branche Bis zu 5 Jahre Haltbarkeit aller sterilen DIN Verbandstoffe Ideal auch für Schulen, Kindergärten & sonstige Einrichtungen Maße: (BxHxT) 43 x 30 x 14,5 cm Schlagfestes, form- und temperaturbeständiges Gehäuse Transparente Abdeckplatten schützen die Füllung Variable Inneneinteilung, Tragegriff & leichtgängige Drehverschlüsse Mit Wandhalterung Merkmale: Füllung: DIN 13157 Einsatzbereich: Baustelle, Betrieb, Chemie, Werkstatt Warnhinweise: Signalwort: Gefahr H222: Extrem entzündbares Aerosol. H229: Behälter steht unter Druck: kann bei Erwärmung bersten. H315: Verursacht Hautreizungen. H317: Kann allergische Hautreaktionen verursachen. H319: Verursacht schwere Augenreizung. Hinweis: Kühlspray sicher verwenden. Vor Gebrauch stets Kennzeichnung und Produktinformation lesen.123,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Von der Prozess-Analyse zum Prozess-Controlling, Taschenbuch von , Springer Fachmedien Wiesbaden GmbH, 978-3-658-13170-8Von Der Prozess-analyse Zum Prozess-controlling, Taschenbuch Von, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-13170-8, Seitenanzahl: 18844,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
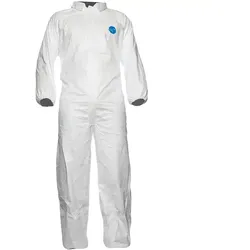
Chemie-Schutzoverall Typ 5/6 "Tyvek® Industrie" - S - WeißChemie-Schutzoverall Typ 5/6 „Tyvek® 500 Industry“ – DuPont® weiß Der Chemie-Schutzoverall Typ 5/6 „Tyvek® 500 Industry“ von DuPont® ist ein zuverlässiger Begleiter für Arbeiten in gefährlichen Umgebungen. Der Overall ist aus dem bewährten Tyvek®-Material gefertigt, welches umfassenden Schutz gegen Chemikalienspritzer und Partikel bietet. Zudem ist er antistatisch ausgerüstet. Der Anzug ist dabei geräumig geschnitten, um ein hohes Maß an Bewegungsfreiheit und genügend Platz für Unterbekleidung zu bieten. Verschlossen wird er dabei über einen durchgehenden Frontreißverschluss, welcher mit einer schützenden Abdeckleiste versehen ist. Diese endet in einem klassischen Umlegekragen. Dank elastischen Bündchen an der Taille und den Ärmeln sitzt die Kombination auch bei viel Bewegung sicher. Besonderheiten Leichtes und atmungsaktives Tyvek® 500-Gewebe Antistatisch, bietet Schutz vor Partikeln und Flüssigkeitsspritzern Durchgehender Frontreißverschluss mit Abdeckleiste Klassischer Umlegekragen Elastische Bündchen an Taille und Ärmeln Spezifikationen Obermaterial: Tyvek® 500 Normen: PSA Cat. III EN ISO 13982 EN 13034 EN 1073-2 EN 1149 Verpackungseinheiten: 25 Stück pro Karton9,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was ist das Vorsteuer?
Was ist das Vorsteuer? Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Ausgaben zahlt. Diese Steuer kann das Unternehmen bei der Umsatzsteuervoranmeldung vom Finanzamt zurückerstattet bekommen. Die Vorsteuer wird also von der Umsatzsteuerschuld abgezogen und mindert somit die Steuerlast des Unternehmens. Es handelt sich also um eine Art Vorauszahlung auf die Umsatzsteuer, die das Unternehmen letztendlich an das Finanzamt abführt. Die Vorsteuer ist somit ein wichtiger Bestandteil der Umsatzsteuerabrechnung für Unternehmen. **
-
Wer bekommt die Vorsteuer?
Die Vorsteuer wird grundsätzlich von Unternehmen gezahlt, die steuerpflichtige Umsätze tätigen. Diese Unternehmen können die Vorsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abziehen, die sie auf ihre eigenen Umsätze zahlen müssen. Auf diese Weise wird vermieden, dass Unternehmen die Umsatzsteuer auf ihren eigenen Umsätzen doppelt zahlen müssen. Letztendlich trägt der Endverbraucher die Umsatzsteuer, da sie in den Preisen der Produkte und Dienstleistungen enthalten ist. **
-
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
-
Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.